El ajuste tiene destinatarios
El bono previsional permanece en 70.000 pesos desde marzo de 2024 y perdió el 70 por ciento de su valor
por Manuela Calvo

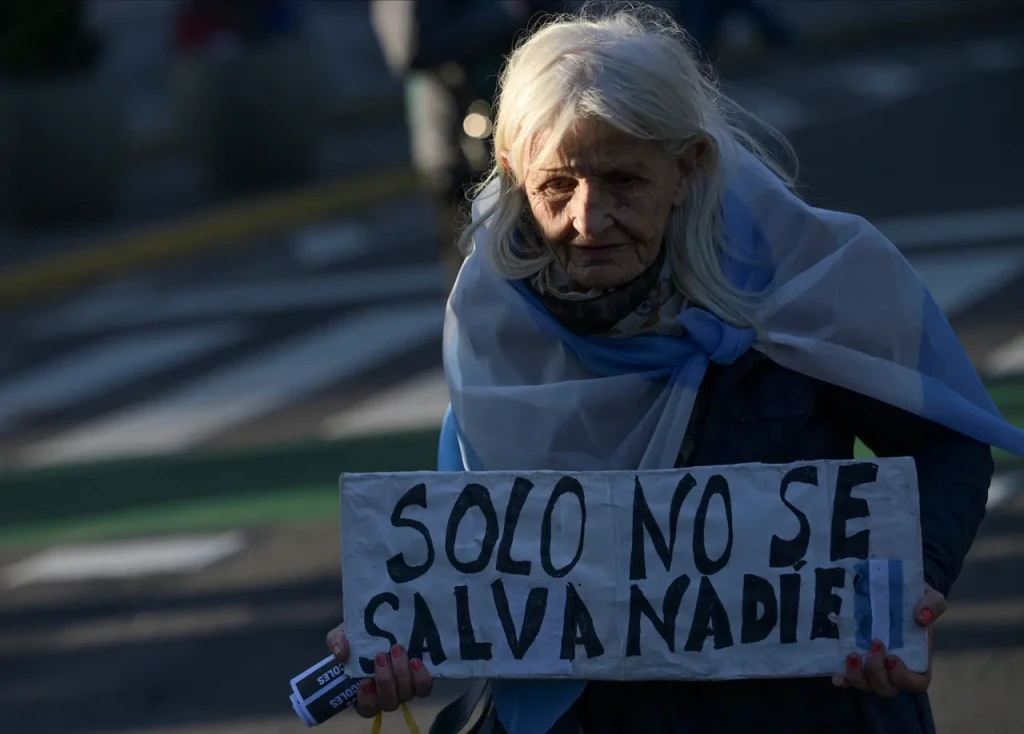
Mientras recorta el ingreso de quienes cobran la mínima, el Gobierno redujo impuestos sobre los grandes patrimonios y les aseguró estabilidad fiscal hasta 2038.
En octubre, una persona jubilada que cobra la mínima recibirá 505.748 pesos: 435.748 pesos de haber y un bono de 70.000. Si ese refuerzo se hubiera actualizado junto con las jubilaciones, debería alcanzar los 226.903 pesos. La diferencia es de 156.903 pesos en un solo mes. No es un error de cálculo ni una demora administrativa. Es el resultado de una decisión sostenida por el Gobierno de Javier Milei: actualizar una parte del ingreso y dejar congelada la otra.
El bono permanece en 70.000 pesos desde marzo de 2024. En aquel momento representaba el 52 por ciento del ingreso total de quienes cobraban la mínima. En octubre de 2026 será apenas el 14 por ciento. En dos años y medio perdió cerca del 70 por ciento de su poder de compra. Como no forma parte del haber, tampoco se computa para el aguinaldo.
La pérdida alcanza a unos tres millones de jubilados del Sistema Integrado Previsional Argentino y a alrededor de un millón y medio de personas que perciben la Pensión Universal para el Adulto Mayor o pensiones no contributivas. El mecanismo es silencioso: el Gobierno no elimina el bono, pero permite que la inflación lo reduzca todos los meses.
Una decisión política
El discurso oficial presenta el superávit fiscal como una prueba de eficiencia y sostiene que el orden de las cuentas públicas beneficia a toda la sociedad. El problema no es sólo cuánto se ajusta, sino quién paga ese resultado y quién queda protegido.
Durante la misma gestión que congeló el refuerzo para los haberes más bajos, el Congreso aprobó a instancias del Poder Ejecutivo una reforma del Impuesto sobre los Bienes Personales. La Ley 27.743 elevó a 100 millones de pesos el mínimo no imponible para el período fiscal 2023, eliminó la alícuota diferencial que gravaba los bienes radicados en el exterior y estableció una reducción progresiva de tasas hasta llegar al 0,25 por ciento en 2027.
La norma también creó el Régimen Especial de Ingreso del Impuesto sobre los Bienes Personales. Quienes adhirieron pudieron anticipar varios períodos con alícuotas reducidas y obtuvieron estabilidad fiscal frente a impuestos patrimoniales hasta 2038. Para quienes no ingresaron al blanqueo, la carga anual máxima protegida por esa estabilidad fue fijada en 0,45 por ciento hasta 2027 y en 0,25 por ciento desde 2028. Para quienes regularizaron activos, el límite fue de 0,50 por ciento y luego también de 0,25 por ciento.
No toda persona alcanzada por Bienes Personales es millonaria en dólares y no todo alivio tributario puede atribuirse únicamente a las fortunas más grandes. Pero los beneficios crecen con el patrimonio: cuanto mayor es la base imponible, mayor es el ahorro que produce una rebaja de alícuotas. La estabilidad hasta 2038, además, protege de manera específica a quienes poseen activos suficientes para quedar alcanzados por un impuesto patrimonial.
No existe una partida presupuestaria que transfiera de forma directa el dinero quitado al bono hacia esos contribuyentes. La relación es distributiva y política: ante recursos limitados, el Estado decidió licuar una prestación destinada a los ingresos más bajos y reducir, al mismo tiempo, la presión sobre la riqueza. El costo del equilibrio no se repartió de la misma manera.
La promesa del derrame
Esta combinación forma parte de un repertorio recurrente de las políticas neoliberales: disciplina fiscal basada en recortes del gasto social, reducción de impuestos directos sobre patrimonios y capital, desregulación y confianza en que la mejora de la rentabilidad privada impulsará la inversión. La promesa es que los beneficios otorgados en la parte alta de la estructura económica terminarán extendiéndose al resto mediante más actividad y empleo.
Esa relación no es automática. En 2016, economistas del propio Fondo Monetario Internacional revisaron los resultados de dos componentes centrales de la agenda neoliberal —la apertura irrestricta de capitales y la austeridad fiscal— y concluyeron que pueden aumentar la desigualdad y comprometer un crecimiento duradero. El ajuste tiene efectos distintos según de dónde se retiran los recursos y qué impuestos se reducen.
En una sociedad desigual, un recorte nominalmente igual tampoco produce el mismo daño. Setenta mil pesos que pierden valor dentro de una jubilación mínima afectan la compra de alimentos, medicamentos y el pago de servicios. Una rebaja tributaria sobre un patrimonio elevado aumenta la capacidad de ahorro o inversión. Ambas decisiones modifican ingresos, pero no necesidades equivalentes.
La reducción del poder adquisitivo tampoco puede describirse como si hubiera alcanzado por igual a todas las prestaciones. La Asignación Universal por Hijo tuvo una recuperación real durante el primer año del gobierno de Milei, según un relevamiento de Fundar. Esa mejora debe ser reconocida. No corrige, sin embargo, lo ocurrido con las jubilaciones mínimas ni vuelve neutral una política tributaria que alivió a los patrimonios altos.
La inflación baja, la pérdida queda
El Gobierno sostiene que la desaceleración de la inflación es la principal política social. Una inflación menor evita que los ingresos sigan deteriorándose a la velocidad de 2023 y comienzos de 2024. Pero bajar la inflación no devuelve por sí solo lo perdido ni corrige las decisiones que mantienen componentes del ingreso sin actualización.
En agosto de 2026 el Índice de Precios al Consumidor aumentó 1,7 por ciento. Para octubre, el haber mínimo total subirá 1,43 por ciento porque el bono continúa inmóvil. La PUAM aumentará 1,37 por ciento y las pensiones no contributivas, 1,34 por ciento. Aun con una inflación mensual menor, esas prestaciones vuelven a perder.
El congelamiento revela una característica funcional al ajuste: cuanto más baja es la inflación, menos visible parece la quita, aunque la distancia acumulada siga creciendo. En octubre, el refuerzo actualizado debería superar en más de tres veces el monto que efectivamente pagará el Estado.
La pregunta ya no es si existen ganadores del programa económico. Los beneficios tributarios para quienes concentran patrimonio están escritos en una ley y se extienden hasta 2038. La pérdida de quienes cobran la mínima también está escrita, mes a mes, en cada decreto que mantiene el bono en 70.000 pesos.